
IVA · Tickets · Facturas
IVA en hostelería: qué tipo aplica un bar restaurante (10 %, 21 % o 4 %)
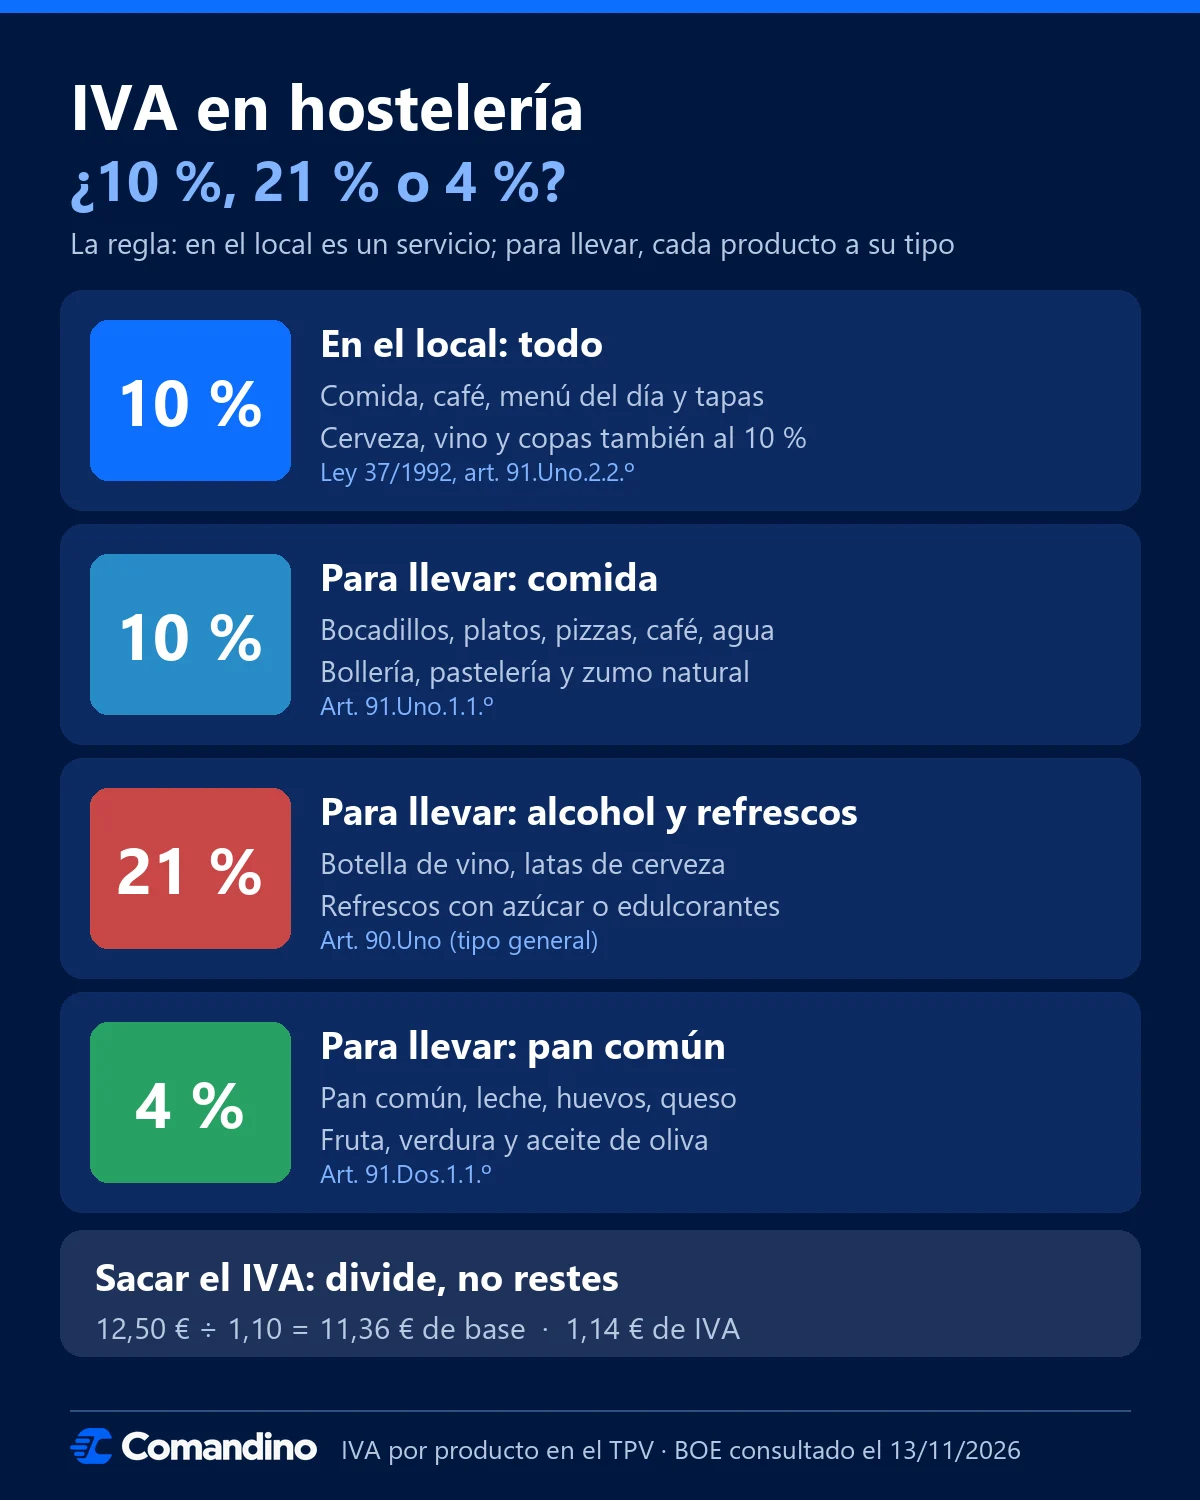
En un bar restaurante, todo lo que se sirve para consumir en el local lleva un 10 % de IVA: la comida, el café, la cerveza, el vino y las copas, porque es un servicio de restauración (artículo 91 de la Ley del IVA). Lo que el cliente se lleva cambia: la comida sigue al 10 %, pero el alcohol y los refrescos con azúcar pasan al 21 % y el pan común baja al 4 %. Aquí tienes la tabla completa, ejemplos de tickets y cómo sacar el IVA de un precio.

Resumen en 30 segundos
La regla que lo explica todo: si se consume en el local es un servicio y va al 10 %; si se lo lleva el cliente, es una venta de producto y cada producto va a su tipo.
| Qué vendes | IVA | Base legal (Ley 37/1992) |
|---|---|---|
| Comida y bebida para tomar en el local (también cerveza, vino y copas) | 10 % | Art. 91.Uno.2.2.º |
| Menú del día, desayunos, tapas, cafés y raciones en el local | 10 % | Art. 91.Uno.2.2.º |
| Encargos y catering para consumir en el acto | 10 % | Art. 91.Uno.2.2.º («incluso previo encargo») |
| Comida para llevar o a domicilio (bocadillos, platos, pizzas, café) | 10 % | Art. 91.Uno.1.1.º |
| Agua y zumos sin azúcar ni edulcorantes añadidos, para llevar | 10 % | Art. 91.Uno.1.1.º |
| Bebidas alcohólicas para llevar (botella de vino, latas de cerveza) | 21 % | Art. 90.Uno y exclusión del 91.Uno.1.1.º |
| Refrescos, zumos y gaseosas con azúcar o edulcorantes, para llevar | 21 % | Art. 90.Uno y exclusión del 91.Uno.1.1.º |
| Pan común, leche, huevos, queso y fruta, para llevar | 4 % | Art. 91.Dos.1.1.º |
| Bollería y pastelería para llevar | 10 % | Art. 91.Uno.1.1.º (no es pan común) |
| Productos que no son comida (camisetas, tazas, alquiler de un espacio sin comida) | 21 % | Art. 90.Uno (tipo general) |
¿Qué IVA lleva un bar o un restaurante?
El 10 %. La Ley 37/1992 del IVA, en su artículo 91.Uno.2.2.º, aplica el tipo reducido a «los servicios de hostelería [...] los de restaurantes y, en general, el suministro de comidas y bebidas para consumir en el acto». Es decir, cuando el cliente se sienta o se queda en la barra, no le estás vendiendo un producto: le estás prestando un servicio, y todo el servicio va al mismo tipo.
Por eso una copa de whisky, una caña o una botella de vino servidas en la mesa llevan un 10 %, igual que un café o un plato de lentejas, aunque esas mismas bebidas compradas en una tienda lleven un 21 %. Es uno de los errores más repetidos en los TPV de bar: configurar las bebidas alcohólicas al 21 % para todo. Si se consumen en el local, estás cobrando y declarando más IVA del que toca.
La misma norma añade que el 10 % se aplica «incluso si se confeccionan previo encargo del destinatario»: los encargos y servicios de comidas para consumir en el acto siguen la misma regla.
¿Qué IVA lleva la comida para llevar y a domicilio?
Cuando el cliente se lleva el pedido, ya no hay servicio de restauración: es una venta de productos, y cada producto tributa a su tipo. Aquí manda el artículo 91.Uno.1.1.º, que pone al 10 % los productos «susceptibles de ser habitual e idóneamente utilizados para la nutrición humana», con dos exclusiones que van al tipo general del 21 %: las bebidas alcohólicas y las bebidas refrescantes, zumos y gaseosas con azúcares o edulcorantes añadidos.
| Producto para llevar | IVA | Por qué |
|---|---|---|
| Bocadillo, pizza, menú o plato preparado | 10 % | Es un alimento |
| Café, infusión o zumo de naranja natural | 10 % | Alimento sin azúcar añadido |
| Agua embotellada | 10 % | Alimento |
| Lata de refresco con azúcar o edulcorante | 21 % | Excluido expresamente del 10 % |
| Lata de cerveza o botella de vino | 21 % | Bebida alcohólica, excluida del 10 % |
| Barra de pan común | 4 % | Está en la lista del 4 % (art. 91.Dos) |
| Cruasán, magdalena o tarta | 10 % | Alimento, pero no es «pan común» |
En la práctica, un bar que vende para llevar necesita que su TPV distinga el mismo producto en dos situaciones: una caña en la terraza (10 %) y un pack de latas para llevar (21 %). La forma más sencilla es tener productos separados para la venta para llevar, cada uno con su IVA.
¿Qué IVA lleva el pan en una panadería o cafetería?
El pan común está en el tipo superreducido del 4 % (artículo 91.Dos.1.1.º), igual que la leche, los huevos, los quesos, las frutas y verduras naturales y los aceites de oliva, cuando se venden como producto. La bollería, la pastelería y el pan especial que no sea «pan común» van al 10 %.
Si ese mismo pan se sirve en una mesa como parte de un desayuno o de un menú, deja de ser una venta de pan y pasa a formar parte del servicio de restauración: 10 %. Una panadería con zona de cafetería tiene, por tanto, ventas al 4 % y al 10 % en el mismo día, y a veces en el mismo ticket. Lo explicamos con ejemplos en el TPV para panadería.
Ejemplos de tickets con el IVA calculado
Ejemplo 1. Mesa de dos personas en el local: dos menús del día a 13,50 € y dos cafés a 1,40 €. Todo es servicio de restauración, así que todo va al 10 %.
| Concepto | Importe |
|---|---|
| 2 menús del día (2 × 13,50 €) | 27,00 € |
| 2 cafés (2 × 1,40 €) | 2,80 € |
| Total con IVA | 29,80 € |
| Base imponible (29,80 ÷ 1,10) | 27,09 € |
| IVA 10 % (29,80 − 27,09) | 2,71 € |
Ejemplo 2. Venta para llevar en una panadería cafetería: una barra de pan (1,20 €), un cruasán (1,50 €) y una botella de vino (9,00 €). Hay tres tipos distintos en el mismo ticket.
Ticket con varios tipos de IVA: cómo se desglosa
Este es el ejemplo 2 resuelto. Cada línea se divide entre su propio divisor (1,04, 1,10 o 1,21):
| Producto | Precio | IVA | Base imponible | Cuota de IVA |
|---|---|---|---|---|
| Barra de pan común | 1,20 € | 4 % | 1,15 € | 0,05 € |
| Cruasán | 1,50 € | 10 % | 1,36 € | 0,14 € |
| Botella de vino | 9,00 € | 21 % | 7,44 € | 1,56 € |
| Total | 11,70 € | 9,95 € | 1,75 € |
Cuando un mismo ticket mezcla tipos, el Reglamento de facturación exige que se especifique por separado la base imponible de cada tipo (artículo 7.1.f del Real Decreto 1619/2012). Con un solo tipo basta indicar el tipo aplicado y, si quieres, la expresión «IVA incluido».
¿Cómo se saca el IVA de un precio?
Los precios de la carta llevan el IVA incluido. Para saber cuánto es tuyo (la base) y cuánto es de Hacienda (la cuota), divide, no restes un porcentaje:
| Tipo de IVA | Base = precio ÷ | Ejemplo con 12,50 € | Cuota de IVA |
|---|---|---|---|
| 4 % | 1,04 | 12,02 € | 0,48 € |
| 10 % | 1,10 | 11,36 € | 1,14 € |
| 21 % | 1,21 | 10,33 € | 2,17 € |
El error típico es restar el 10 % del precio: 12,50 € − 10 % = 11,25 €, cuando la base real es 11,36 €. Restar un porcentaje no es lo mismo que quitar un IVA que se calculó sobre la base. Y al revés: para poner precio a partir de lo que quieres ganar, multiplica la base por 1,10. Si calculas márgenes, hazlo siempre sobre la base sin IVA, como explicamos en cómo hacer un escandallo.
¿Qué debe poner el ticket de un bar? La factura simplificada
El ticket de un bar restaurante es, legalmente, una factura simplificada. En hostelería se puede emitir para importes de hasta 3.000 € IVA incluido (artículo 4.2.e del Real Decreto 1619/2012, que cita expresamente a «restaurantes, bares, cafeterías, horchaterías, chocolaterías y establecimientos similares»). Según el artículo 7.1, debe llevar:
- Número y, en su caso, serie, correlativos.
- Fecha de expedición (y la de la operación, si es distinta).
- NIF y nombre o razón social de quien la emite.
- Qué se ha vendido o servido.
- El tipo de IVA aplicado y, de forma opcional, la expresión «IVA incluido».
- Si hay varios tipos, la base imponible de cada uno por separado.
- El importe total.
Si el cliente es una empresa o un autónomo y te lo pide, en la factura tienen que constar también sus datos y la cuota de IVA por separado (artículo 7.2), para que pueda deducírsela. Lo cómodo es que el TPV haga la factura completa con los datos del cliente en el momento, sin rehacerla a mano.
El IVA que cobras y el que pagas: cuánto ingresas a Hacienda
El IVA que cobras a tus clientes (IVA repercutido) no es tuyo. Cada trimestre, en régimen general, presentas el modelo 303 e ingresas la diferencia entre ese IVA y el que has pagado a tus proveedores (IVA soportado). Un ejemplo sencillo de un trimestre, solo con ventas y compras de género:
| Concepto | Base | Tipo | IVA |
|---|---|---|---|
| Ventas en el local | 20.000,00 € | 10 % | 2.000,00 € repercutido |
| Compras de alimentos | 4.000,00 € | 10 % | 400,00 € soportado |
| Compras de bebidas alcohólicas | 1.500,00 € | 21 % | 315,00 € soportado |
| Compras de pan, verdura y huevos | 500,00 € | 4 % | 20,00 € soportado |
| A ingresar | 2.000 − 735 = 1.265,00 € |
Ejemplo simplificado, sin otros gastos (alquiler, suministros, servicios) que también llevan IVA deducible. Si tributas en módulos (régimen simplificado) el cálculo es distinto: confírmalo con tu gestor.
Fíjate en una consecuencia: el bar paga un 21 % por el alcohol que compra y lo vende al 10 % cuando se consume en el local. Es correcto y legal; la diferencia se ajusta en la declaración. Lo que no es correcto es cobrar el 21 % al cliente en la mesa «porque lo compré al 21 %».
8 errores frecuentes con el IVA en hostelería
- Poner las bebidas alcohólicas al 21 % cuando se sirven en el local (van al 10 %).
- Cobrar el 10 % en el pack de latas o la botella de vino para llevar (va al 21 %).
- Cobrar el pan para llevar al 10 % (el pan común va al 4 %).
- Restar el 10 % del precio para sacar la base, en lugar de dividir entre 1,10.
- Calcular márgenes y food cost sobre el precio con IVA.
- No desglosar la base de cada tipo cuando el ticket mezcla tipos.
- Rehacer a mano la factura que pide una empresa, con riesgo de que no cuadre con el ticket.
- Usar un TPV con un único tipo de IVA para toda la carta.
Cómo lo resolvemos en Comandino
En el TPV Comandino, cada producto tiene su propio tipo de IVA: 4 %, 10 %, 21 % o cualquier otro entre 0 y 21. Así puedes tener la caña de la terraza al 10 % y el pack para llevar al 21 % en la misma carta. Además:
- Las facturas con los datos del cliente salen del propio TPV, con la base y la cuota de cada tipo por separado, y se pueden enviar por email.
- Los escandallos calculan el margen y el food cost sobre el precio sin IVA.
- VeriFactu incluido: lo cobrado queda registrado y no se puede borrar.
- Si nos mandas tu carta, te la cargamos gratis con el IVA de cada producto revisado.
Puedes verlo en la demo abierta sin registrarte, y en la guía de cómo elegir un TPV para hostelería tienes el checklist completo para comparar programas.
Normativa citada
- Ley 37/1992, del IVA, artículos 90 y 91Tipo general del 21 % (art. 90); 10 % para alimentos y para los servicios de restaurante y el suministro de comidas y bebidas para consumir en el acto (art. 91.Uno); 4 % para el pan común, la leche, los huevos, los quesos, las frutas y verduras naturales y los aceites de oliva (art. 91.Dos).
- Real Decreto 1619/2012, art. 4Reglamento de facturación: factura simplificada hasta 3.000 € en hostelería y restauración.
¿Tu TPV aplica bien el IVA de cada producto?
IVA por producto, facturas con desglose y VeriFactu en el mismo TPV para tu bar restaurante, sin permanencia.
Preguntas frecuentes
¿Qué IVA se aplica en un bar o restaurante?
El 10 % a todo lo que se sirve para consumir en el local, comida y bebida, incluidas las bebidas alcohólicas. Lo dice el artículo 91.Uno.2.2.º de la Ley 37/1992 del IVA.
¿Las bebidas alcohólicas llevan 10 % o 21 % de IVA en un bar?
Si se consumen en el bar, el 10 %, porque forman parte del servicio de restauración. Si el cliente se las lleva (una botella de vino o latas de cerveza), el 21 %.
¿Qué IVA lleva la comida para llevar?
El 10 %, porque es un alimento. Las excepciones son las bebidas alcohólicas y los refrescos, zumos y gaseosas con azúcares o edulcorantes añadidos, que van al 21 %, y el pan común, que va al 4 %.
¿Qué IVA lleva un café?
El 10 %, tanto si se toma en el local como si es para llevar.
¿Qué IVA lleva el pan?
El pan común vendido como producto lleva un 4 %. Si se sirve en el local como parte de un desayuno o un menú, forma parte del servicio y va al 10 %. La bollería va al 10 %.
¿Cómo se calcula el IVA incluido en un precio?
Divide el precio entre 1,10 (o entre 1,04 o 1,21 según el tipo) para obtener la base; la diferencia es el IVA. Con 12,50 € al 10 %, la base es 11,36 € y el IVA 1,14 €.
¿Hasta qué importe puede un bar hacer factura simplificada?
Hasta 3.000 € IVA incluido, según el artículo 4.2.e del Real Decreto 1619/2012, que incluye expresamente a restaurantes, bares y cafeterías.
¿El ticket tiene que desglosar el IVA?
Tiene que indicar el tipo aplicado (puede añadir «IVA incluido»). Si el ticket mezcla varios tipos, debe indicar la base imponible de cada uno por separado (art. 7.1.f del RD 1619/2012).
¿Cuándo se presenta el IVA de un bar?
En régimen general, cada trimestre con el modelo 303, ingresando la diferencia entre el IVA cobrado y el pagado a proveedores. En módulos el cálculo es distinto: consúltalo con tu gestor.
También te puede interesar
Cómo hacer un escandallo
Qué es un escandallo, la fórmula del food cost (sin IVA), cómo medir la merma y un ejemplo completo de una hamburguesa,…
Ver másTPV con VeriFactu
TPV con VeriFactu para bares y restaurantes: qué es, plazos, sanciones y cómo cumplir. Incluido en Comandino por 29 €/m…
Ver másTPV para panadería
TPV para panaderías y pastelerías: venta rápida en mostrador, pan al 4 % de IVA, encargos y cierre de caja. 29 €/mes co…
Ver más¿Tu TPV aplica bien el IVA de cada producto?
IVA por producto, facturas con desglose y VeriFactu en el mismo TPV para tu bar restaurante, sin permanencia.