
Costes · Food cost · Precios
Cómo hacer un escandallo de un plato: fórmula, ejemplo y food cost
Un **escandallo** es la ficha que calcula cuánto te cuesta una ración: sumas lo que gastas de cada ingrediente (contando la merma) por su precio de compra. El **food cost** es ese coste dividido entre el precio de venta **sin IVA**: una hamburguesa que cuesta 3,09 € y se vende a 12,50 € tiene un food cost del 27,2 %. Aquí tienes la fórmula, tres ejemplos reales de bar restaurante y una plantilla para copiar.
Resumen en 30 segundos
Estas son las cinco fórmulas que necesitas. Debajo de la tabla está explicado cada paso con un ejemplo que puedes repetir con tus platos.
| Qué calculas | Fórmula | Ejemplo |
|---|---|---|
| Rendimiento de un ingrediente | Peso limpio ÷ peso comprado × 100 | 1,05 kg de filete de 2 kg de merluza = 52,5 % |
| Cantidad a comprar por ración | Cantidad limpia ÷ rendimiento | 40 g de tomate al 90 % = 44,4 g |
| Coste de la ración | Suma de (cantidad comprada × precio por kg o unidad) | Hamburguesa con patatas = 3,09 € |
| Precio de venta sin IVA | PVP ÷ 1,10 (el IVA de hostelería es el 10 %) | 12,50 € ÷ 1,10 = 11,36 € |
| Food cost | Coste de la ración ÷ precio sin IVA × 100 | 3,09 ÷ 11,36 = 27,2 % |
| Margen bruto por ración | Precio sin IVA − coste | 11,36 − 3,09 = 8,27 € |
| Precio para un food cost objetivo | Coste ÷ food cost objetivo × 1,10 | 3,09 ÷ 0,30 × 1,10 = 11,33 € |
¿Qué es un escandallo?
Un escandallo (también llamado ficha técnica de coste o ficha de escandallo) es el desglose de todo lo que lleva una ración, con la cantidad de cada ingrediente y lo que cuesta. Su resultado es una cifra: el coste de producir un plato o una bebida. Con esa cifra decides el precio de la carta, ves qué platos te dejan dinero y detectas cuándo una subida del proveedor se está comiendo tu margen.
En un bar restaurante sirve igual para un plato de cocina, una tapa, un bocadillo, un cóctel, una caña o un café. Cuanto más vendes un producto, más importa su escandallo: un error de 20 céntimos en un café que vendes 150 veces al día son 30 € diarios, más de 900 € al mes.
El escandallo no incluye el alquiler, la luz ni los sueldos. Esos son costes fijos y se cubren con el margen que deja cada ración. Por eso se habla de «margen bruto»: lo que queda después de pagar la materia prima y antes de pagar el resto.
¿Qué es el food cost y cuál es el bueno?
El food cost es el porcentaje del precio de venta que se va en materia prima. Se calcula siempre sobre el precio sin IVA, porque el IVA no es tuyo: lo cobras y lo ingresas a Hacienda. En un bar restaurante, la comida y la bebida que se sirven para consumir en el local tributan al 10 % (artículo 91.Uno.2.2.º de la Ley 37/1992 del IVA), así que el precio sin IVA es el precio de carta dividido entre 1,10.
No hay un food cost «legal» ni obligatorio. Estas son las referencias orientativas que se manejan en el sector para que el negocio sea viable; tu cifra buena depende de tus costes fijos y de cuánto vendes:
| Producto | Food cost orientativo | Por qué |
|---|---|---|
| Platos de cocina | 25-35 % | Mucha mano de obra detrás: el margen tiene que pagarla |
| Menú del día | 30-40 % | Se compensa con volumen y con la bebida |
| Tapas y raciones | 25-35 % | Depende mucho de la merma del producto |
| Cerveza de barril | 20-35 % | Cuidado con la espuma y el tirador |
| Vino por copa | 20-30 % | La botella abierta que se estropea dispara el coste |
| Café | 10-20 % | Coste muy bajo: el margen está en el volumen |
Rangos orientativos de referencia, no normas. Úsalos para detectar platos fuera de lo normal, no como objetivo fijo.
Un error muy frecuente es calcular el food cost sobre el precio con IVA. Con la hamburguesa del ejemplo saldría un 24,7 % (3,09 ÷ 12,50) en lugar del 27,2 % real: te parece 2,5 puntos más rentable de lo que es. Multiplicado por toda la carta, es la diferencia entre creer que ganas dinero y ganarlo.
¿Cómo se hace un escandallo paso a paso?
Este es el método completo. Hazlo la primera vez con tus cinco platos más vendidos: son los que más pesan en tu cuenta de resultados.
- Escribe la receta de una ración, ingrediente por ingrediente, con la cantidad que va al plato (la cantidad limpia): 180 g de carne, 40 g de tomate, un pan…
- Apunta el precio de compra de cada ingrediente por kilo, litro o unidad, sacado de la última factura del proveedor. Usa el precio sin IVA si deduces el IVA que pagas (lo habitual; si dudas, pregúntaselo a tu gestor).
- Aplica el rendimiento: si al limpiar pierdes parte del producto, divide la cantidad limpia entre el rendimiento para saber cuánto compras en realidad.
- Multiplica la cantidad comprada por su precio para cada ingrediente y suma. Añade los consumibles que van en cada ración: aceite de freír, salsas, pan, guarnición.
- Calcula el precio sin IVA de tu carta (PVP ÷ 1,10), el food cost (coste ÷ precio sin IVA) y el margen (precio sin IVA − coste).
- Decide: si el food cost está por encima de tu objetivo, sube el precio, ajusta la ración, cambia de proveedor o sustituye un ingrediente.
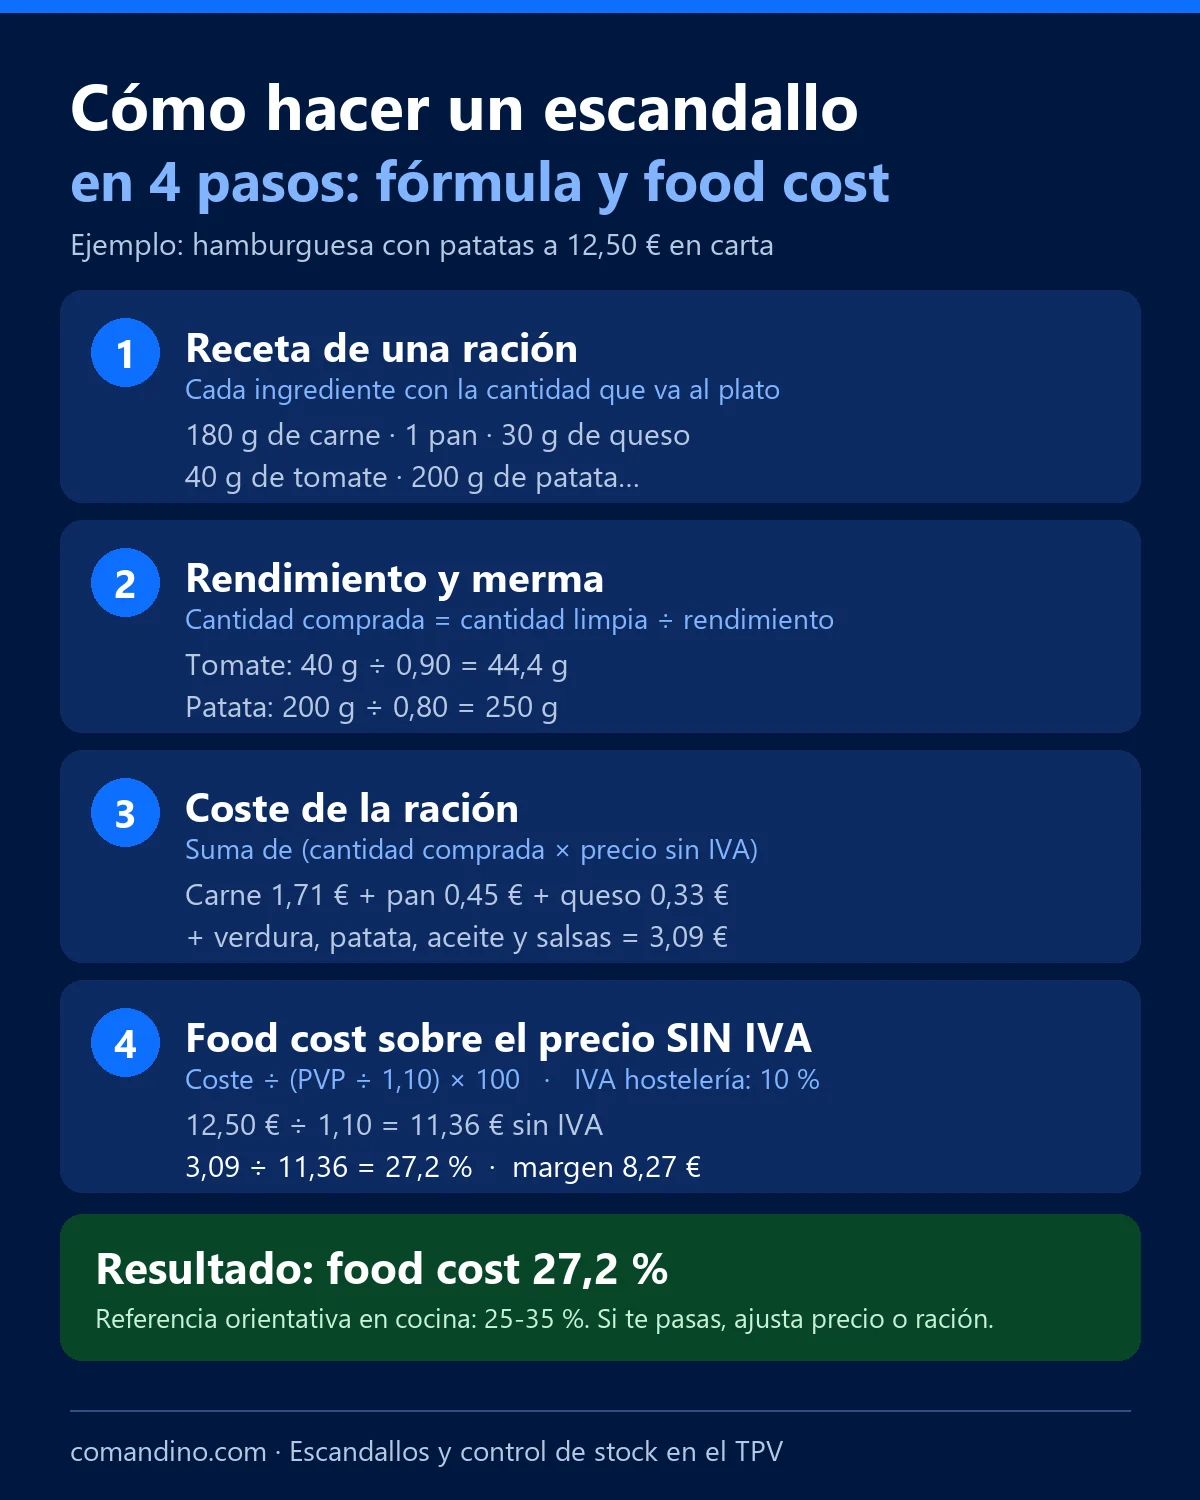
Ejemplo completo: escandallo de una hamburguesa con patatas
Una hamburguesa de ternera con queso y patatas fritas que se vende a 12,50 € en carta. Los precios de compra son de ejemplo, sin IVA; cambia los tuyos y el cálculo es el mismo.
| Ingrediente | Cantidad limpia | Rendimiento | Cantidad comprada | Precio de compra | Coste |
|---|---|---|---|---|---|
| Carne picada de ternera | 180 g | 100 % | 180 g | 9,50 €/kg | 1,71 € |
| Pan de hamburguesa | 1 ud. | 100 % | 1 ud. | 0,45 €/ud. | 0,45 € |
| Queso cheddar | 30 g | 100 % | 30 g | 11,00 €/kg | 0,33 € |
| Lechuga | 20 g | 75 % | 26,7 g | 2,40 €/kg | 0,06 € |
| Tomate | 40 g | 90 % | 44,4 g | 2,20 €/kg | 0,10 € |
| Cebolla | 20 g | 85 % | 23,5 g | 1,30 €/kg | 0,03 € |
| Patata (pelada y cortada) | 200 g | 80 % | 250 g | 0,90 €/kg | 0,23 € |
| Aceite de freír (parte por ración) | — | — | — | — | 0,08 € |
| Salsas y condimentos | — | — | — | — | 0,10 € |
| Coste de la ración | 3,09 € |
Con el coste ya puedes sacar todo lo demás:
Precio sin IVA: 12,50 € ÷ 1,10 = 11,36 €. Food cost: 3,09 € ÷ 11,36 € = 27,2 %. Margen bruto: 11,36 € − 3,09 € = 8,27 € por hamburguesa. Si vendes 40 a la semana, esta hamburguesa aporta 330,80 € semanales para pagar sueldos, alquiler y beneficio.
Fíjate en la carne: es el 55 % del coste del plato (1,71 de 3,09 €). Si el proveedor la sube un 10 %, el coste pasa a 3,26 € y el food cost al 28,7 %. Por eso hay que revisar el escandallo cada vez que cambia una factura importante.
¿Cómo se calcula la merma y el rendimiento de un producto?
La merma es lo que pierdes al limpiar, pelar, deshuesar o cocinar. El rendimiento es lo contrario: el porcentaje que aprovechas. Es el paso que más se olvida y el que más descuadra los escandallos, sobre todo con pescado, carne con hueso y verdura.
La forma fiable de saberlo es hacer una prueba de rendimiento con tu propio producto y tu propio cocinero:
- Pesa el producto tal como llega del proveedor (peso bruto).
- Límpialo como lo haces siempre para el servicio y pesa lo aprovechable (peso neto).
- Divide: peso neto ÷ peso bruto × 100 = rendimiento.
- Calcula el precio real del producto limpio: precio de compra ÷ rendimiento.
| Ejemplo: merluza entera | Dato |
|---|---|
| Compras | 2,000 kg a 9,00 €/kg = 18,00 € |
| Después de limpiar y sacar filetes | 1,050 kg |
| Rendimiento | 1,050 ÷ 2,000 = 52,5 % |
| Precio real del filete | 9,00 € ÷ 0,525 = 17,14 €/kg |
| Ración de 180 g de filete | 0,180 × 17,14 = 3,09 € |
Si hubieras calculado la ración con el precio de compra (0,180 × 9,00 = 1,62 €), el plato te costaría casi la mitad de lo que cuesta de verdad. Repite la prueba de vez en cuando: el rendimiento cambia con el proveedor, el calibre y la temporada.
¿Cuánto cuesta una caña y un café? Escandallo de bebidas
Las bebidas también se escandallan, y en un bar son la mayor parte de la caja. Dos ejemplos con precios de compra orientativos sin IVA:
| Caña de cerveza (200 ml) | Café solo | |
|---|---|---|
| Materia prima | Barril de 30 l a 75 € = 2,50 €/l | 7 g de café a 18 €/kg |
| Merma | Espuma y tirador: rendimiento 90 % | Despreciable |
| Coste de la materia prima | 0,200 ÷ 0,90 × 2,50 = 0,56 € | 0,007 × 18 = 0,13 € |
| Otros (azúcar, servilleta…) | — | 0,02 € |
| Coste total | 0,56 € | 0,15 € |
| Precio en carta / sin IVA | 2,00 € / 1,82 € | 1,40 € / 1,27 € |
| Food cost | 30,8 % | 11,8 % |
| Margen bruto | 1,26 € | 1,12 € |
La caña tiene un food cost casi tres veces mayor que el café, y la merma del tirador pesa mucho: con un rendimiento del 80 % en lugar del 90 %, la caña pasaría a costar 0,63 € (34,6 % de food cost). Limpiar bien el tirador y vigilar la espuma no es solo calidad: es dinero.
¿Cómo poner el precio de un plato a partir del escandallo?
Si sabes el coste y el food cost que quieres, el precio sale solo: precio de carta = coste ÷ food cost objetivo × 1,10. Con la hamburguesa de 3,09 €:
| Food cost objetivo | Precio sin IVA | Precio de carta (con 10 % de IVA) |
|---|---|---|
| 25 % | 3,09 ÷ 0,25 = 12,36 € | 13,60 € |
| 30 % | 3,09 ÷ 0,30 = 10,30 € | 11,33 € |
| 35 % | 3,09 ÷ 0,35 = 8,83 € | 9,71 € |
El resultado es un punto de partida, no el precio final. Después mira lo que cobran por algo parecido los locales de tu zona, cómo queda en la carta (12,50 € se lee mejor que 12,36 €) y si el plato arrastra otras ventas, como la bebida. Lo importante es que ningún plato quede por debajo de lo que te cuesta servirlo, y eso solo lo sabes con el escandallo hecho.
Plantilla de escandallo para copiar
Copia estas columnas en una hoja de cálculo o en un papel. Una ficha por plato, con la fecha, para saber cuándo hay que revisarla:
| Columna | Qué apuntas | Fórmula |
|---|---|---|
| Plato y fecha | Nombre de la ración y día de la ficha | — |
| Ingrediente | Uno por fila, incluidos aceite, salsas y guarnición | — |
| Cantidad limpia | Lo que va al plato (g, ml o unidades) | — |
| Rendimiento | Porcentaje aprovechable (100 % si no hay merma) | Peso neto ÷ peso bruto |
| Cantidad comprada | Lo que gastas de verdad | Cantidad limpia ÷ rendimiento |
| Precio de compra | Por kg, litro o unidad, sin IVA | De la última factura |
| Coste | Lo que cuesta ese ingrediente en la ración | Cantidad comprada × precio |
| Coste de la ración | Suma de la columna anterior | Suma |
| PVP y precio sin IVA | Precio de carta y el mismo sin IVA | PVP ÷ 1,10 |
| Food cost y margen | Porcentaje y euros que te quedan | Coste ÷ precio sin IVA · precio sin IVA − coste |
7 errores frecuentes al hacer escandallos
- Calcular el food cost sobre el precio con IVA: el plato parece más rentable de lo que es.
- Olvidar la merma: usar el precio del pescado entero para el filete.
- No contar el aceite, las salsas, el pan o la guarnición «porque es poco».
- Escandallar con la ración de la receta y servir otra: si en cocina ponen 220 g en lugar de 180 g, el escandallo no sirve.
- Hacer el escandallo una vez y no volver a tocarlo, aunque el proveedor suba precios.
- Escandallar solo la cocina y olvidar las bebidas, que son buena parte de la caja de un bar.
- No cruzarlo con las ventas: un plato con buen food cost que casi no se vende aporta poco.
¿Cada cuánto hay que revisar los escandallos?
Como norma práctica, revisa el escandallo de un plato cada vez que cambia el precio de un ingrediente importante (el que supera el 20-30 % del coste del plato), cuando cambias de proveedor o de ración, y repasa toda la carta al menos cada tres meses y antes de imprimir una carta nueva.
La revisión es más fácil si los escandallos están en el mismo sitio que las ventas y el stock: cuando actualizas el precio de compra de un ingrediente, ves al momento qué platos se han quedado con un food cost alto, en lugar de rehacer hojas de cálculo una por una.
Cómo lo resolvemos en Comandino
En el TPV Comandino, cada producto de la carta puede llevar su escandallo: indicas los ingredientes y cuánto gasta de cada uno, y el programa calcula el coste, el margen y el food cost sobre el precio sin IVA, como en esta guía. Además:
- El stock de cada ingrediente se descuenta solo con cada venta y te avisa cuando baja del mínimo. Lo tienes explicado en control de stock para restaurantes.
- Si cambia el precio de compra de un ingrediente, el coste de los platos que lo llevan se recalcula.
- Las ventas, la caja y los escandallos están en el mismo programa, así que ves qué platos se venden y cuáles te dejan dinero.
- Funciona en el ordenador, la tablet o el móvil que ya tienes. Puedes verlo en la demo abierta sin registrarte.
Si estás eligiendo programa, en la guía de cómo elegir un TPV para hostelería tienes un checklist de 15 puntos, y en precios lo que cuesta Comandino al año, sin letra pequeña.
Normativa citada
- Ley 37/1992, del IVA, artículo 91Tipos reducidos: 10 % para los servicios de restaurante y el suministro de comidas y bebidas para consumir en el acto (apartado Uno.2.2.º); 4 % para el pan común, la leche, los huevos, las frutas y verduras y el aceite de oliva (apartado Dos.1.1.º).
¿Quieres saber cuánto te deja cada plato?
Escandallos, stock, ventas y caja en el mismo TPV para tu bar restaurante, sin permanencia.
Preguntas frecuentes
¿Qué es un escandallo en hostelería?
Es la ficha que desglosa los ingredientes de una ración con su cantidad y su precio para saber cuánto cuesta producirla. Sirve para fijar el precio de carta, calcular el food cost y ver qué platos dejan margen.
¿Cómo se calcula el food cost?
Divide el coste de la ración entre el precio de venta sin IVA y multiplica por 100. Por ejemplo, una ración que cuesta 3,09 € y se vende a 12,50 € (11,36 € sin IVA) tiene un food cost del 27,2 %.
¿El food cost se calcula con IVA o sin IVA?
Sin IVA. El IVA lo cobras para Hacienda, no es un ingreso tuyo. En bares y restaurantes el IVA de lo que se consume en el local es del 10 %, así que el precio sin IVA es el precio de carta dividido entre 1,10.
¿Cuál es un buen food cost para un restaurante?
Como referencia orientativa, entre el 25 % y el 35 % en platos de cocina, algo más en el menú del día y bastante menos en el café. Depende de tus costes fijos y de tu volumen de ventas: no hay una cifra obligatoria.
¿Cómo se calcula la merma de un alimento?
Pesa el producto como llega, límpialo y pesa lo aprovechable. Rendimiento = peso neto ÷ peso bruto × 100, y la merma es el resto. El precio real del producto limpio es el precio de compra dividido entre el rendimiento.
¿Qué diferencia hay entre escandallo y ficha técnica?
La ficha técnica de un plato recoge la receta, la elaboración, los alérgenos y la presentación; el escandallo es la parte de coste. Muchos locales las tienen juntas en una sola ficha.
¿Cómo pongo el precio de un plato con el escandallo?
Divide el coste de la ración entre el food cost que quieres y multiplica por 1,10 para añadir el IVA. Con un coste de 3,09 € y un objetivo del 30 %, el precio de carta sería 11,33 €; después ajústalo a tu zona y a tu carta.
¿Cada cuánto hay que actualizar los escandallos?
Cada vez que sube un ingrediente importante o cambias de proveedor o de ración, y toda la carta al menos cada tres meses y antes de imprimir una carta nueva.
¿Se puede hacer el escandallo en el TPV?
Sí, si tu TPV lo permite. En Comandino cada producto lleva su escandallo, el programa calcula coste, margen y food cost sin IVA y descuenta el stock de los ingredientes con cada venta.
También te puede interesar
Control de stock
Control de stock para restaurantes y bares en el TPV: existencias que se descuentan solas, avisos de mínimo, mermas y e…
Ver másTPV para restaurante
Programa TPV para restaurantes: salas, comandero móvil, comandas a cocina, menú del día, reservas y facturas con NIF. 2…
Ver másPrecio
TPV para hostelería barato y completo: 29 €/mes por local con IVA, sin permanencia ni cuota de alta y con camareros ili…
Ver más¿Quieres saber cuánto te deja cada plato?
Escandallos, stock, ventas y caja en el mismo TPV para tu bar restaurante, sin permanencia.